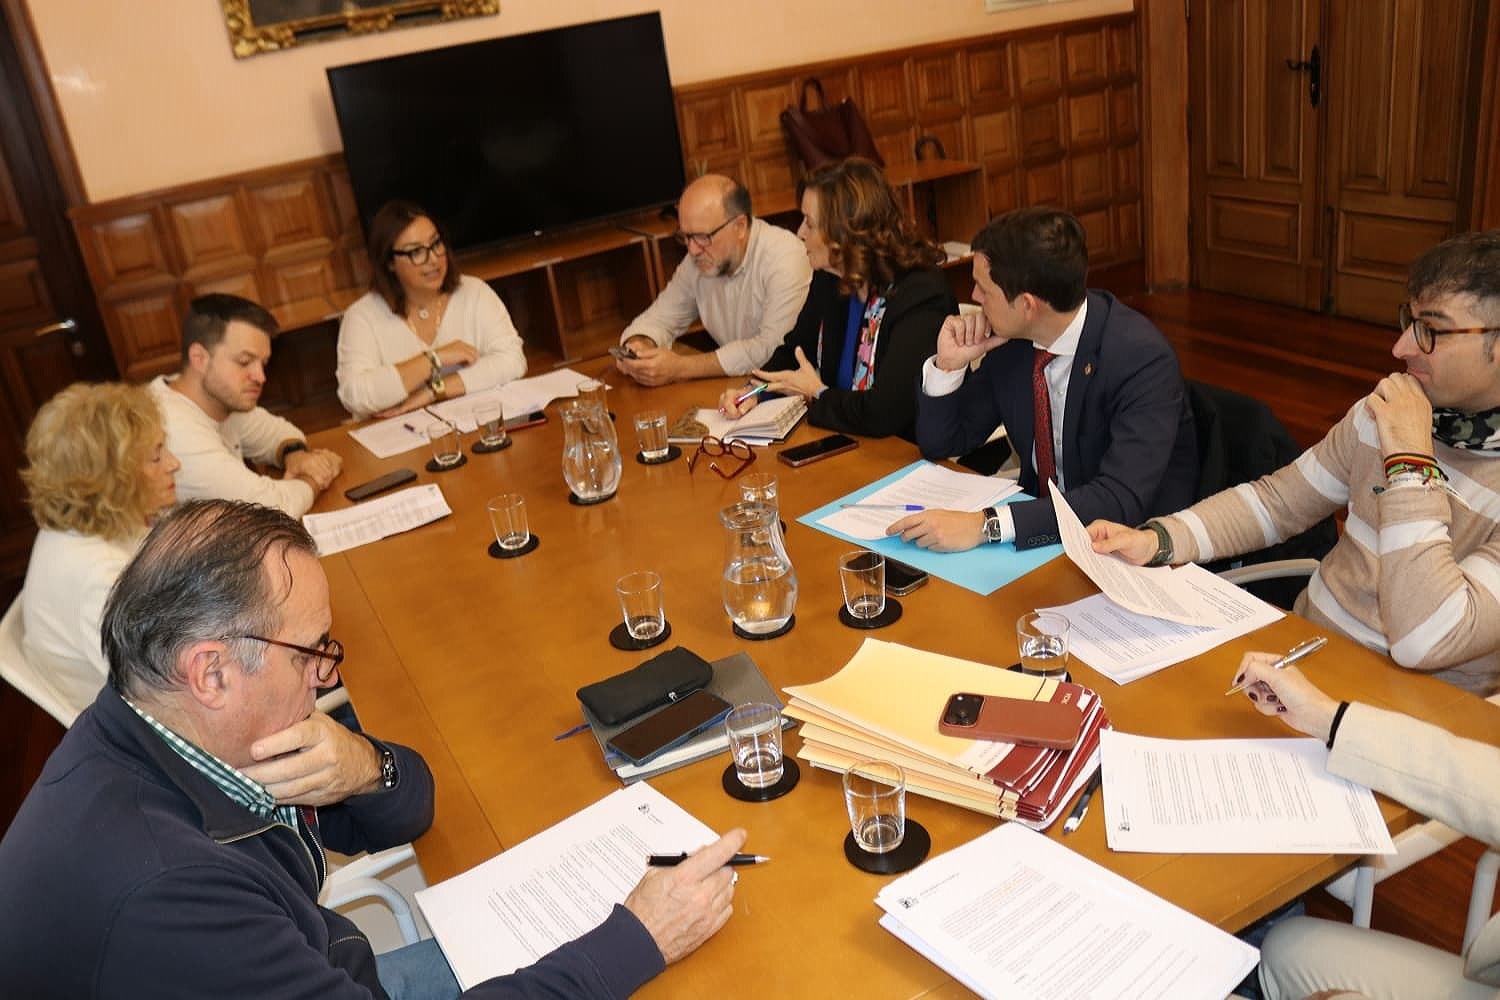

El Consejo de Gobierno de Álava ha presentado un proyecto de norma foral de medidas tributarias para el año 2027, que incluye la deflactación de la tarifa del IRPF en un 3%. Esta medida está diseñada para proteger el poder adquisitivo de la ciudadanía. Según el diputado general, Ramiro González, "es una congelación efectiva del impuesto. El importe de la deflactación corresponde a la media del incremento salarial en Euskadi. La subida de sueldo no supone pagar más impuestos, lo que representa un alivio directo para las economías familiares".
El proyecto abarca un amplio paquete de medidas orientadas a facilitar el acceso a la vivienda y a dar respuesta a desafíos sociales como los cuidados, el empleo juvenil y la movilidad sostenible, además de reforzar el arraigo empresarial y atraer talento.
Incentivos fiscales y apoyo a las rentas bajas
Las medidas incluyen incentivos fiscales específicos que están condicionados al mantenimiento de la actividad económica y el empleo en el territorio. Se refuerza el apoyo a las rentas más bajas y medias al ampliar los umbrales que permiten acceder a una mayor reducción en los rendimientos del trabajo. La bonificación máxima de 8.000 euros se extenderá a contribuyentes con salarios netos de hasta 18.800 euros, frente a los 14.800 euros actuales, mientras que el umbral para aplicar la reducción mínima de 3.000 euros se eleva hasta los 25.000 euros.
Medidas para el acceso a la vivienda
La vivienda es un aspecto central de las nuevas medidas tributarias. Se propone la exención de tributación de las rentas derivadas del alquiler de vivienda sufragado por las empresas para sus empleados, hasta 700 euros mensuales durante un máximo de 24 meses, siempre que el alquiler se ajuste a los índices de referencia. Además, se incrementan los incentivos para potenciar el alquiler asequible, elevando las bonificaciones del 70% actual hasta el 75% en ciertos casos relacionados con programas públicos o alquileres ajustados a los precios de referencia, si el arrendatario es menor de 36 años o si el propietario ha realizado rehabilitaciones en los dos años anteriores.
Facilitación de la compra y fiscalidad para grandes tenedores
Los jóvenes menores de 36 años podrán beneficiarse de un tipo reducido del 1,75% o 3% en el Impuesto sobre Transmisiones Patrimoniales, en comparación con el tipo general del 2,5% o 4%. Por otro lado, la fiscalidad se endurecerá para los grandes tenedores, con tipos que oscilarán entre el 5% y el 7% en función del número de viviendas adquiridas. Los ayuntamientos podrán establecer recargos de hasta el 150% en el IBI para alojamientos turísticos ubicados en zonas de mercado residencial tensionado.
Medidas sociales y apoyo a la formación
En el ámbito social, se reforzarán las deducciones por cuidados, que ascenderán a 500 euros de forma general y hasta 1.000 euros en hogares monoparentales. También se eximirán de tributación las indemnizaciones percibidas por víctimas de abusos en la infancia en el ámbito de la iglesia católica. Además, se introduce una reducción del 30% en las plusvalías derivadas de la transmisión de empresas, acciones o explotaciones económicas, que se elevará al 35% en el caso de microempresas y pymes.
Atracción de talento y movilidad geográfica
El proyecto busca reforzar la atracción de talento cualificado mediante una exención del 42% de los rendimientos del trabajo para impatriados, o del 30% para profesionales especializados en áreas estratégicas. Se incorporan deducciones por movilidad geográfica para favorecer la llegada de profesionales al territorio.
Incentivos para la adquisición de vehículos
Finalmente, se incluye una deducción del 5% para la adquisición de vehículos nuevos vinculada al achatarramiento de vehículos de más de 20 años, con un periodo de vigencia de dos años y límites de precio de 30.000 euros para vehículos convencionales eficientes y de 40.000 euros para vehículos eléctricos o de cero emisiones.